国内工厂货物入保税区视同出口退税政策与国内货物运输操作解析
一、政策核心:入区即视同出口,退税提前实现
根据我国现行出口退税政策,国内工厂将货物运入海关特殊监管区域(如保税区、综合保税区等)的保税仓库,即视同货物离境出口。这意味着,企业无需将货物实际运往境外,只要完成入区报关手续,便可提前享受出口退税待遇。这一政策的核心依据是《出口货物劳务增值税和消费税管理办法》及相关海关特殊监管区域管理办法,旨在鼓励企业利用保税区的仓储和物流功能,加速资金周转,降低税务成本。
具体而言,国内工厂(卖方)与保税区内企业(买方或仓储方)签订内贸合同,但货物进入保税区时,海关按出口报关处理,签发出口货物报关单。企业凭此报关单及相关单证,向税务部门申报出口退(免)税。退税额通常为货物离岸价乘以出口退税率,有效缓解了企业因先征后退模式带来的资金压力。
二、国内货物运输:政策落地中的关键环节
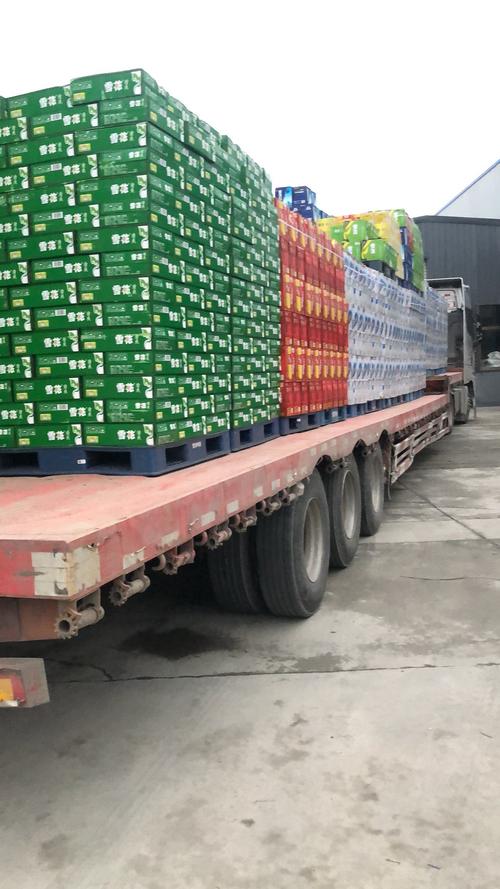
尽管货物最终并未离境,但从国内工厂到保税区仓库的运输过程,是完全的“国内货物运输”。这一运输环节在政策执行中具有特殊的税务和监管属性,主要体现在以下几个方面:
1. 运输发票的税务处理
工厂将货物运往保税区仓库,通常委托国内运输企业承运。运输企业开具的增值税专用发票,工厂可按规定抵扣进项税额。因为尽管货物视同出口,但其在国内段的承运服务属于境内销售行为,不符合出口免税或退税条件,故仍就按内销运输服务缴纳增值税并开具发票。工厂取得的这张运输发票,进项税额可以全额抵扣,与企业其他内销业务一样操作。
2. 关税与海关监管
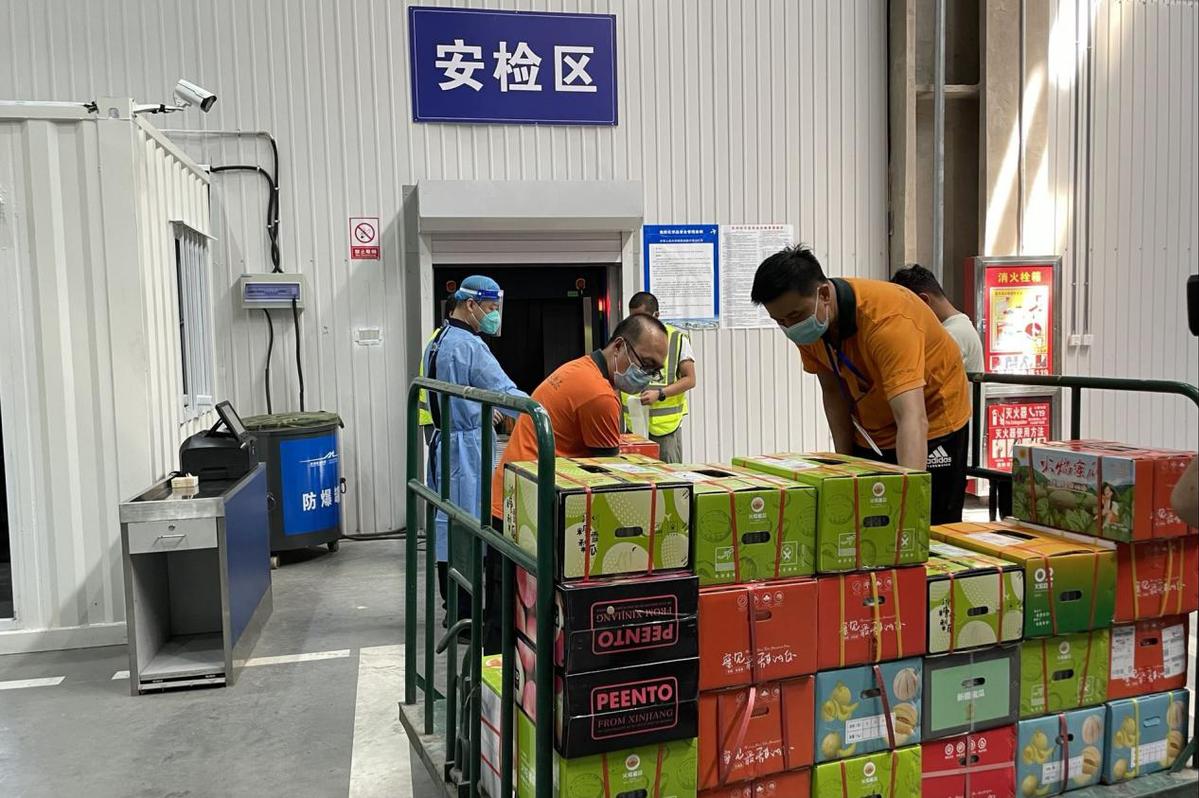
货物进入保税区时,需向海关申报出口,转关运输至保税仓库。运输车辆、时间等需符合海关监管要求,确保“入区即视同出口”的真实性。货物在到达保税仓库前,属于海关监管货物,不得擅自销售、抵押或移作他用。保税仓库企业负责核注清单,记录货物进出、库存,直至货物实际离境或结转给区内其他企业。
3. 区内集拼与最终出口
货物进入保税仓库后,若暂不出现,仓库可作为国际中转、拼箱、贴标等增值服务中心。后续经“一线”实际出境时,保税仓按离境货物核销。早已退税的工厂无后顾之忧。这样,区内仓库起到了“境内关外”的蓄水池作用,工厂能更快收到退税,而实际国际运输成本被延后至货物出境时。
如若转载,请注明出处:http://www.021lijiezuche.com/product/46.html
更新时间:2026-09-19 02:09:26